

 Связаться
Банкротство с ипотекой в Москве
Сохраняем квартиру через мировое с банком
Банкротство с действующей ипотекой по ФЗ № 127. Списываем долги, которые можно списать по закону, и помогаем сохранить единственное жильё через мировое соглашение с банком-залогодержателем. Сопровождение «под ключ» с фиксированной ценой и рассрочкой.
- Сохранение квартиры через мировое
- Списание остальных долгов
- Защита единственного жилья
- Сопровождение от 150 000 ₽
Кому подходит банкротство с ипотекой
Банкротство с ипотечной квартирой доступно заёмщикам, созаёмщикам и поручителям по ипотечному кредиту при просрочке или невозможности платить. Процедура регулируется ФЗ № 127-ФЗ (ст. 213.24, 213.25, 213.28), ФЗ № 102-ФЗ «Об ипотеке» и практикой Конституционного Суда РФ (постановление от 26.04.2021 № 15-П). Если хотя бы один пункт совпадает — процедура доступна.
Важно: при действующей ипотеке внесудебная процедура через МФЦ почти всегда недоступна — банк-залогодержатель подаёт возражения в 10-дневный срок. Основной путь — судебное банкротство с мировым соглашением или реструктуризацией. Проведём бесплатный анализ вашей ситуации и предложим оптимальный вариант.
Москва — крупнейший рынок ипотечного банкротства в России. По данным Арбитражного суда города Москвы, ежегодно здесь рассматривается несколько тысяч дел о банкротстве физических лиц, и значительная доля связана именно с ипотечными заёмщиками, попавшими в сложную финансовую ситуацию. В столице сосредоточены основные банки-залогодержатели, что упрощает переговоры о мировом соглашении на стадии банкротства.
Списание долгов с сохранением ипотечной квартиры регулируется ФЗ-127 (ст. 213.24, 213.25, 213.28), ФЗ-102 «Об ипотеке» и Постановлением КС РФ от 26.04.2021 № 15-П. Дела о банкротстве физических лиц в Москве рассматривает Арбитражный суд города Москвы (ул. Большая Тульская, 17).
Кейс клиента из Москвы
Игорь В., 38 лет, район Кунцево. Ипотека в новостройке на Можайском шоссе, 4,2 млн ₽, плюс автокредит и потребительский кредит. Совокупный долг — 5,6 млн ₽. После сокращения супруга доход упал вдвое, платить ипотеку стало невозможно. Юристы компании провели банкротство через АС г. Москвы за 11 месяцев: согласовали мировое с банком-залогодержателем, ипотечная квартира осталась у семьи, остальные долги, которые можно списать по закону, списаны (авто, потреб, кредитные карты, ЖКХ).
Узнать перспективы списания конкретно по вашей ситуации можно на бесплатной консультации. Юрист оценит ипотечный договор, просчитает риски, составит план «под ключ» с фиксированной стоимостью и рассрочкой. Запись — по телефону +7 (495) 150-32-22 или через форму на странице контактов.
Что получают ипотечные заёмщики Москвы после банкротства
Процедура банкротства с ипотекой в столице даёт возможность сохранить квартиру через мировое соглашение с банком или реструктуризацию долга, а также списать остальные долги по ФЗ-127. Стандартный набор правовых последствий дополнен практикой работы АС Москвы с большим потоком ипотечных дел.
Сохранение ипотечной квартиры через мировое
Главная цель банкротства — утверждение мирового соглашения с банком-залогодержателем: должник продолжает платить ипотеку по изменённым условиям (сниженная ставка, увеличенный срок, отсрочка), банк отказывается от реализации квартиры.
Списание остальных долгов по ФЗ-127
В рамках банкротства в Москве закрываются долги по всем категориям кроме ипотечного:
- автокредиты и лизинг;
- микрозаймы, в том числе по которым остались минимальные остатки;
- кредитные карты с просроченным лимитом;
- коммунальные долги и платежи за капремонт;
- налоги физлиц — НДФЛ, транспортный, земельный, на имущество;
- долги по распискам и договорам займа между гражданами;
- долги по аренде коммерческих помещений;
- штрафы ГИБДД, перешедшие к приставам.
Быстрая процедура в столице
АС г. Москвы регистрирует заявления в ускоренном режиме: от подачи до первого заседания — 1,5–2 месяца, что на 30–50% быстрее, чем во многих регионах.
Прекращение звонков коллекторов и банка
После введения процедуры реализации имущества звонки коллекторов и требования банка-залогодержателя приостанавливаются по требованию закона.
Защита единственного жилья
Москвич сохраняет единственное жильё (если оно не в ипотечном залоге), а также личные вещи, прожиточный минимум и государственные награды (ст. 446 ГПК РФ, ст. 213.25 ФЗ-127).
Скидка и рассрочка
По договору предоставляется фиксированная стоимость с рассрочкой до 12 месяцев для заёмщиков, попавших в сложную ситуацию с ипотекой.
Закажите бесплатную консультацию
Почему выбирают нас?
 Рассрочка без процентов до 12 месяцев
 Полное сопровождение во время процедуры
 Большой штат опытных юристов
 Защита от коллекторов
 Работаем по всей РФ
 Судебное и внесудебное банкротство
Как проходит банкротство с ипотекой в Москве
Процедура в столице делится на шесть последовательных этапов. Каждый этап имеет свою длительность и набор документов.
Этап 1. Бесплатная консультация
Юрист анализирует ипотечный договор, оценивает активы и долги, просчитывает риски сохранения квартиры. По итогам — план «под ключ» с фиксированной стоимостью и рассрочкой. Длительность: 1–2 дня.
Этап 2. Сбор документов
Полный пакет, включая ипотечный договор, выписку ЕГРН с обременением, договор залога, справку о задолженности из банка-залогодержателя. Длительность: 2–4 недели.
Этап 3. Договор и депозит
Фиксированная цена, рассрочка до 12 месяцев, депозит на финансового управляющего (25 000 ₽). Длительность: 1 день.
Этап 4. Подача заявления
Документы направляются через систему электронной подачи в АС г. Москвы (ул. Большая Тульская, 17). Публикации в Едином федеральном реестре сведений о банкротстве и официальном издании. Длительность: 1–3 месяца.
Этап 5. Переговоры с банком-залогодержателем
Юристы ведут переговоры о мировом соглашении: снижение ставки, увеличение срока, отсрочка платежей. Длительность: 2–4 месяца.
Этап 6. Списание долгов или мировое
Утверждение мирового соглашения с банком (квартира сохраняется) или определение суда о завершении процедуры и списании остальных долгов, которые можно списать по закону. Длительность: 1–2 месяца.
Стоимость банкротства с ипотекой в Москве
Общая стоимость складывается из нескольких компонентов:
- Внесудебная процедура через МФЦ — недоступна при действующей ипотеке.
- Госпошлина при судебной процедуре — 0 ₽ (освобождение по пп. 79, 80 ст. 333.35 НК РФ).
- Депозит финансовому управляющему — 25 000 ₽.
- Публикации в ЕФРСБ и официальном издании — около 15 000 ₽.
- Юридическое сопровождение «под ключ» — от 150 000 ₽ (сложнее, чем обычное банкротство из-за переговоров с банком).
- Почтовые и нотариальные расходы — 5 000–10 000 ₽.
Большинство московских юрфирм предлагают рассрочку на 12 месяцев на согласованных условиях.
Что нельзя списать при банкротстве
Федеральный закон прямо перечисляет долги, которые сохраняются за гражданином даже после банкротства (ст. 213.28 ФЗ-127):
- Алименты — на несовершеннолетних детей, нетрудоспособных родителей, супругов.
- Возмещение вреда — жизни и здоровью третьих лиц, морального вреда.
- Субсидиарная ответственность — долги руководителя по корпоративным спорам.
- Текущие платежи — обязательства, возникшие после подачи заявления.
- Ипотечный долг — не списывается автоматически, сохраняется до утверждения мирового соглашения с банком.
Оставьте заявку на бесплатную консультацию
Бесплатная консультация, чтобы понять, подходит ли вам банкротство.
Что остаётся у вас после банкротства с ипотекой
Банкротство с ипотечной квартирой списывает долги, которые можно списать по закону, но сохраняет единственное жильё — при условии мирового соглашения с банком или реструктуризации. По ст. 446 ГПК РФ и ст. 213.25 ФЗ-127 из конкурсной массы исключаются единственное жильё (кроме ипотечного), личные вещи и прожиточный минимум.
Что защищено от взыскания
Ипотечная квартира — сохраняется при мировом соглашении с банком или реструктуризации долга. Банк отказывается от реализации.
Единственное жильё без обременения — квартира или дом, в котором вы проживаете, если нет залога.
Личные вещи: одежда, обувь, предметы домашней обстановки (кроме предметов роскоши).
Прожиточный минимум — остаётся на счёте должника и его иждивенцев.
Государственные награды — не подлежат взысканию.
Что не списывается (ст. 213.28 ФЗ-127)
Алименты на содержание несовершеннолетних детей и нетрудоспособных родителей.
Возмещение вреда жизни и здоровью третьих лиц.
Субсидиарная ответственность — долги, возникшие из-за ваших действий как руководителя.
Текущие платежи — обязательства, возникшие после подачи заявления о банкротстве.
Ипотечный долг — не списывается автоматически, сохраняется до мирового соглашения с банком.
Ограничения после процедуры
Сведения о банкротстве хранятся в кредитной истории бессрочно. В течение 5 лет обязаны сообщать о факте банкротства при запросе кредита. Ставка при новом кредитовании будет такой же, как у всех заёмщиков.
Нельзя занимать должности руководителя юридического лица.
Повторно подать на банкротство можно только через этот срок.
Внесудебное (МФЦ) или судебное банкротство с ипотекой
| Параметр | Внесудебное (через МФЦ) | Судебное (через суд) |
|---|---|---|
| Куда подаётся | МФЦ по месту жительства | Арбитражный суд по месту жительства |
| Лимит долга | От 25 000 до 1 000 000 ₽ | От 300 000 ₽ или любой при невозможности платить |
| Действующая ипотека | Недоступно: банк подаёт возражения | Допускается |
| Сохранение квартиры | Не предусмотрено | Через мировое соглашение с банком или реструктуризацию |
| Срок процедуры | 6 месяцев | 9–12 месяцев |
| Стоимость | Бесплатно (публикации не требуются) | Госпошлина — 0 ₽ по пп. 79, 80 ст. 333.35 НК РФ. Договорная, рассрочка |
| Когда подходит | Ипотека погашена / квартира продана / нет залога | Действующая ипотека, нужно сохранить квартиру |
Почему стоит обратиться к нам
Банкротство с ипотекой — процедура с жёсткими требованиями ФЗ № 127, ФЗ № 102 «Об ипотеке» и практикой Конституционного Суда (постановление от 26.04.2021 № 15-П). Ошибки в переговорах с банком-залогодержателем, неполный пакет документов или пропущенные сроки ведут к потере квартиры. Мы берём на себя всю юридическую работу и защищаем ваши интересы на каждом этапе — от анализа ипотечного договора до мирового соглашения с банком и определения суда о списании долгов, которые можно списать по закону.
Экспертиза по мировым соглашениям с банками-залогодержателями
Договор с фиксированной стоимостью и рассрочкой до 12 месяцев
Бесплатный анализ ипотечного договора и подбор процедуры
Полное сопровождение в суде без вашего присутствия на заседаниях
Защита ипотечной квартиры от включения в конкурсную массу
Сопровождение созаёмщиков и поручителей по ипотеке
Отзывы с площадок
Живые чаты: общайтесь с нашими клиентами напрямую
Более 2 000 действующих и бывших клиентов. Разборы кейсов, изменения в законе, ответы на сложные вопросы. Никакого спама — только банкротство и поддержка.
Альтернативная площадка: те же ответы юристов и живое общение клиентов — для тех, кто не в Telegram. 560 участников.
Частые вопросы
Как сохранить ипотечную квартиру при банкротстве в Москве?
Главный инструмент — мировое соглашение с банком-залогодержателем. Банк отказывается от реализации квартиры, должник продолжает платить по изменённым условиям (сниженная ставка, увеличенный срок). Мировое утверждается Арбитражным судом г. Москвы.
Что будет с ипотечной квартирой, если банк не согласен на мировое?
Если банк отказывается от мирового, суд вводит процедуру реализации имущества. Ипотечная квартира продаётся с публичных торгов, начальная цена — 80% от рыночной стоимости (ст. 138 ФЗ-127). Остаток долга после продажи списывается.
Можно ли списать ипотеку через МФЦ в Москве?
Нет. При действующей ипотеке внесудебная процедура через МФЦ почти всегда недоступна — банк-залогодержатель подаёт возражения в 10-дневный срок, и процедура прекращается.
Сколько длится банкротство с ипотекой в АС Москвы?
Стандартный срок «под ключ» — от 9 до 12 месяцев. С учётом переговоров с банком-залогодержателем по мировому соглашению — до 12–14 месяцев.
Что делать, если ипотека погашена, а долги остались?
Если ипотека полностью погашена и квартира больше не в залоге, доступна внесудебная процедура через МФЦ при долге от 25 000 до 1 000 000 ₽. Бесплатно, за 6 месяцев.
Какие документы нужны для банкротства с ипотекой?
Паспорт, СНИЛС, ИНН, выписка ЕГРН с обременением, ипотечный договор, договор залога, справка о задолженности из банка, справки о доходах за 3 года, перечень кредиторов.
Списываются ли поручители по ипотеке после банкротства должника?
Нет. Банкротство заёмщика не списывает обязательства поручителя. Если вы поручитель — ваша ответственность сохраняется. Выход — собственное банкротство.
Офис Москвы
Адрес: Москва, Зубовский бул., 16-20с1
Телефон:
+7 (495) 150-32-22
Часы работы: Пн–Пт 09:00–18:00
Первичная консультация бесплатна. Запишитесь по телефону или через форму на странице контактов.
Наши медиаресурсы

Канал посвящен теме процедуре банкротства физических лиц. Еще не знаете о том, что это такое? Ознакомьтесь с моими роликами и убедитесь в том, что это действенный и единственный законный способ забыть о долгах и кредитах, постоянных звонках кредиторов, угрозах коллекторов и страха за свое финансовое состояние и имущество!
Я - Раздоров Антон. Последние годы я занимаюсь тем, что помогаю законно с помощью суда списывать долги людям, оказавшимся в сложной финансовой ситуации. За последние годы я и моя компания списали долги 10000 граждан!
Виджеты ВКонтакте отключены в соответствии с требованиями ФЗ-152. Откройте нашу страницу ВКонтакте для просмотра записей.
Всё о банкротстве физических лиц: инструкции, разбор кейсов, сохранение имущества и свежие изменения в законах. Отвечаем на сложные вопросы простым языком. Помогаем понять свои права и пройти процедуру без страха. Подписывайтесь — будьте финансово грамотными!
Видео-консультации по банкротству физических лиц и ИП. Разбираем реальные кейсы, отвечаем на частые вопросы, объясняем законы простым языком.
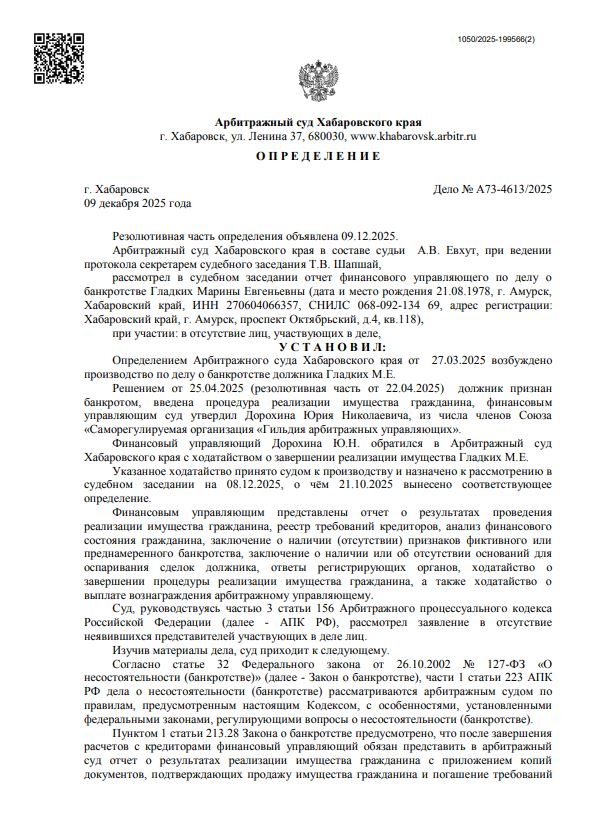
Выигранные дела



Свежие статьи и новости

Сегодня поднимем тему стоимости процедуры банкротства физического лица. Из чего же складывается стоимость именно в нашей компании?
В процедуре банкротства стоимость …

В этой статье расскажем о том, как происходит взаимодействие и работа с клиентами, которые выбрали именно нас, чтобы списать свои долги …
В современном мире кредитная история (КИ) давно перестала быть просто абстрактной базой данных. Это ваш финансовый паспорт, цифровой след, который сопровождает …
Единственное жилье при банкротстве: разбираем главный вопрос и развенчиваем миф о прописке
Один из самых частых и волнующих вопросов, который нам …


